가치 판단
손익계산서·재무상태표·현금흐름표
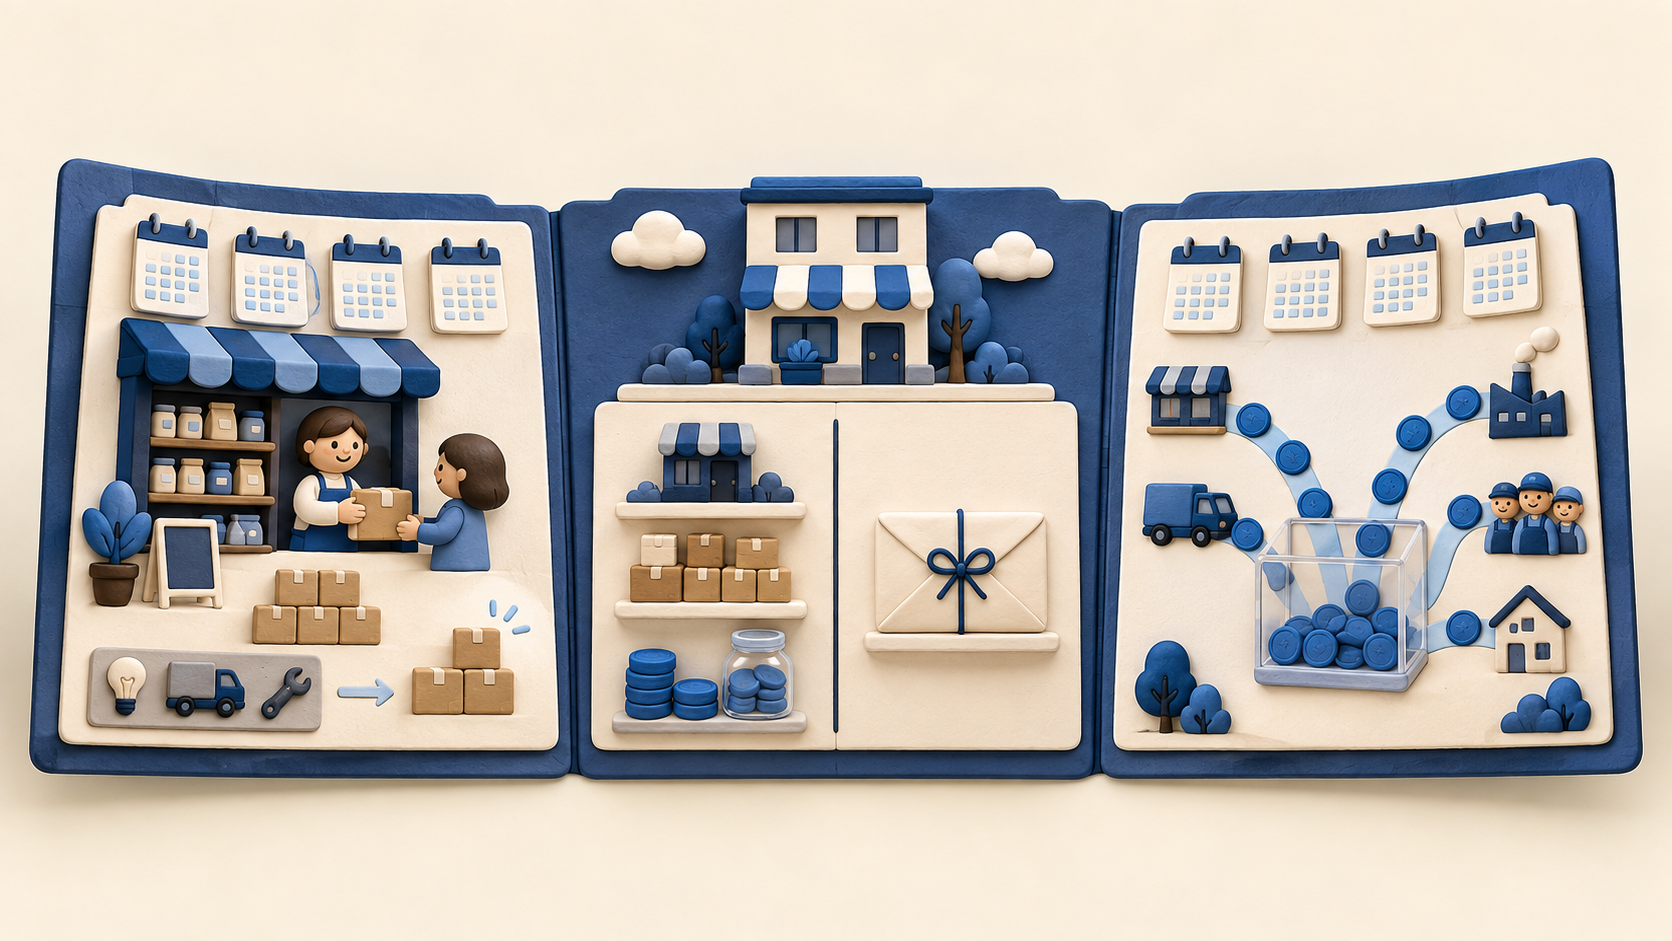
손익계산서는 일정 기간의 이익, 재무상태표는 특정 날짜의 자산과 빚, 현금흐름표는 일정 기간의 실제 현금 출입을 보여 줘요.
먼저 볼 말
같은 회사라도 세 문서가 답하는 질문은 달라요
가게가 이번 달에 얼마나 팔고 비용을 썼는지, 오늘 무엇을 갖고 얼마를 갚아야 하는지, 이번 달 실제 현금이 얼마나 오갔는지는 서로 다른 질문이에요. 세 재무제표는 그 질문에 하나씩 답합니다.
세 문서의 뜻
무엇을 확인할 때 보나요?
- 손익계산서
- 일정 기간의 실적
그 기간에 기록한 매출과 비용, 이익 또는 손실을 봅니다. 판매대금을 전부 현금으로 받았다는 뜻은 아니에요.
- 재무상태표
- 특정 날짜의 상태
그 날짜에 회사가 가진 자산과 갚아야 할 부채, 그 차이인 자본을 봅니다. 한 달 동안 얼마나 벌었는지를 보여 주는 표는 아니에요.
- 현금흐름표
- 일정 기간의 현금 출입
그 기간에 실제 들어오고 나간 현금을 봅니다. 손익계산서의 이익과 같은 숫자라고 가정하면 안 돼요.
손익과 현금흐름은 기간을, 재무상태는 한 날짜를 기준으로 읽습니다.
한 가지 예
팔았지만 아직 돈을 못 받았다면
가게가 이번 달 물건을 팔고 대금은 다음 달에 받기로 했다고 해 볼게요. 이번 달 손익계산서에는 조건에 맞는 판매가 매출로 기록될 수 있지만, 그 돈이 아직 들어오지 않았다면 이번 달 현금 유입은 아닙니다.
이번 달 말 재무상태표에는 아직 받을 돈이 자산으로 남을 수 있어요. 각 문서는 같은 거래를 다른 질문에서 보여 줍니다.
해석할 때
이익만 보고 지금 쓸 수 있는 현금을 단정하지 마세요
이익이 나도 현금이 아직 들어오지 않았거나 다른 지급이 먼저 나갔을 수 있어요. 특정 날짜에 남은 현금과 그 기간의 현금 출입을 함께 확인해야 합니다.
이 개념을 사용하는 학습
참고한 자료
- U.S. SEC · Beginners’ Guide to Financial Statements
- SEC Investor.gov · How to Read a 10-K
- IFRS Foundation · IAS 1 Presentation of Financial Statements
검수 기준일 2026-09-29 · 버전 1 · Codex 사전 직접 검수 완료 · 2026-10-07 사용자 요청에 따라 공개 승인