해석과 위험
영업레버리지
매출이 없어도 임대료나 설비 유지비는 나가요. 이렇게 매출과 상관없이 드는 비용이 큰 사업에서는 매출이 조금만 달라져도 영업이익이 더 크게 움직이는데, 이를 영업레버리지라고 합니다.
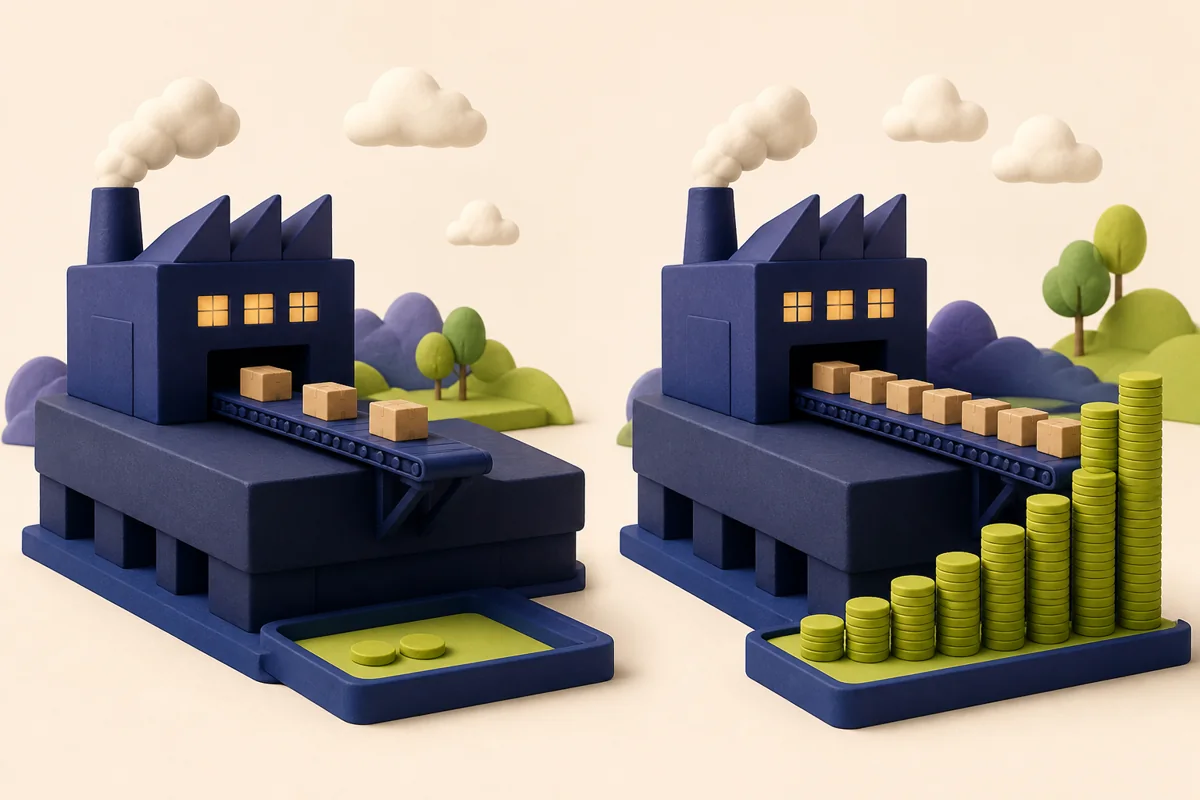
비용부터 보기
매출이 없어도 내는 돈과 팔수록 늘어나는 돈이 있어요
- 고정비
- 임대료·설비 유지비처럼 판매량이 줄어도 바로 줄지 않는 비용
- 변동비
- 원재료비·배송비처럼 제품을 더 팔수록 함께 늘어나는 비용
숫자로 보기
고정비는 70, 변동비는 매출의 10%인 사업을 볼게요
- 처음
- 매출 100 - 고정비 70 - 변동비 10 = 영업이익 20
- 매출 10% 증가
- 매출 110 - 고정비 70 - 변동비 11 = 영업이익 29
매출은 10% 늘었지만 영업이익은 20에서 29로 45% 늘었습니다. 이미 고정비 70을 내고 있었기 때문에 추가 매출에서 더 많은 금액이 이익으로 남은 거예요.
반대 상황
매출이 줄 때도 같은 힘이 작용해요
매출이 줄어도 공장 임대료나 설비 유지비가 바로 사라지지는 않습니다. 그래서 영업레버리지가 큰 회사는 매출이 늘 때 이익이 빠르게 커질 수 있지만, 매출이 줄 때는 이익이 더 빠르게 감소하거나 적자로 바뀔 수도 있어요.