성과
비용 처리와 자산화
올해 광고에 쓴 돈은 보통 올해 비용으로 한꺼번에 잡아요. 여러 해 쓸 기계에 쓴 돈은 먼저 자산으로 기록한 뒤 사용하는 기간에 나눠 비용으로 잡는데, 이렇게 지출을 자산으로 기록하는 일을 자산화라고 합니다.
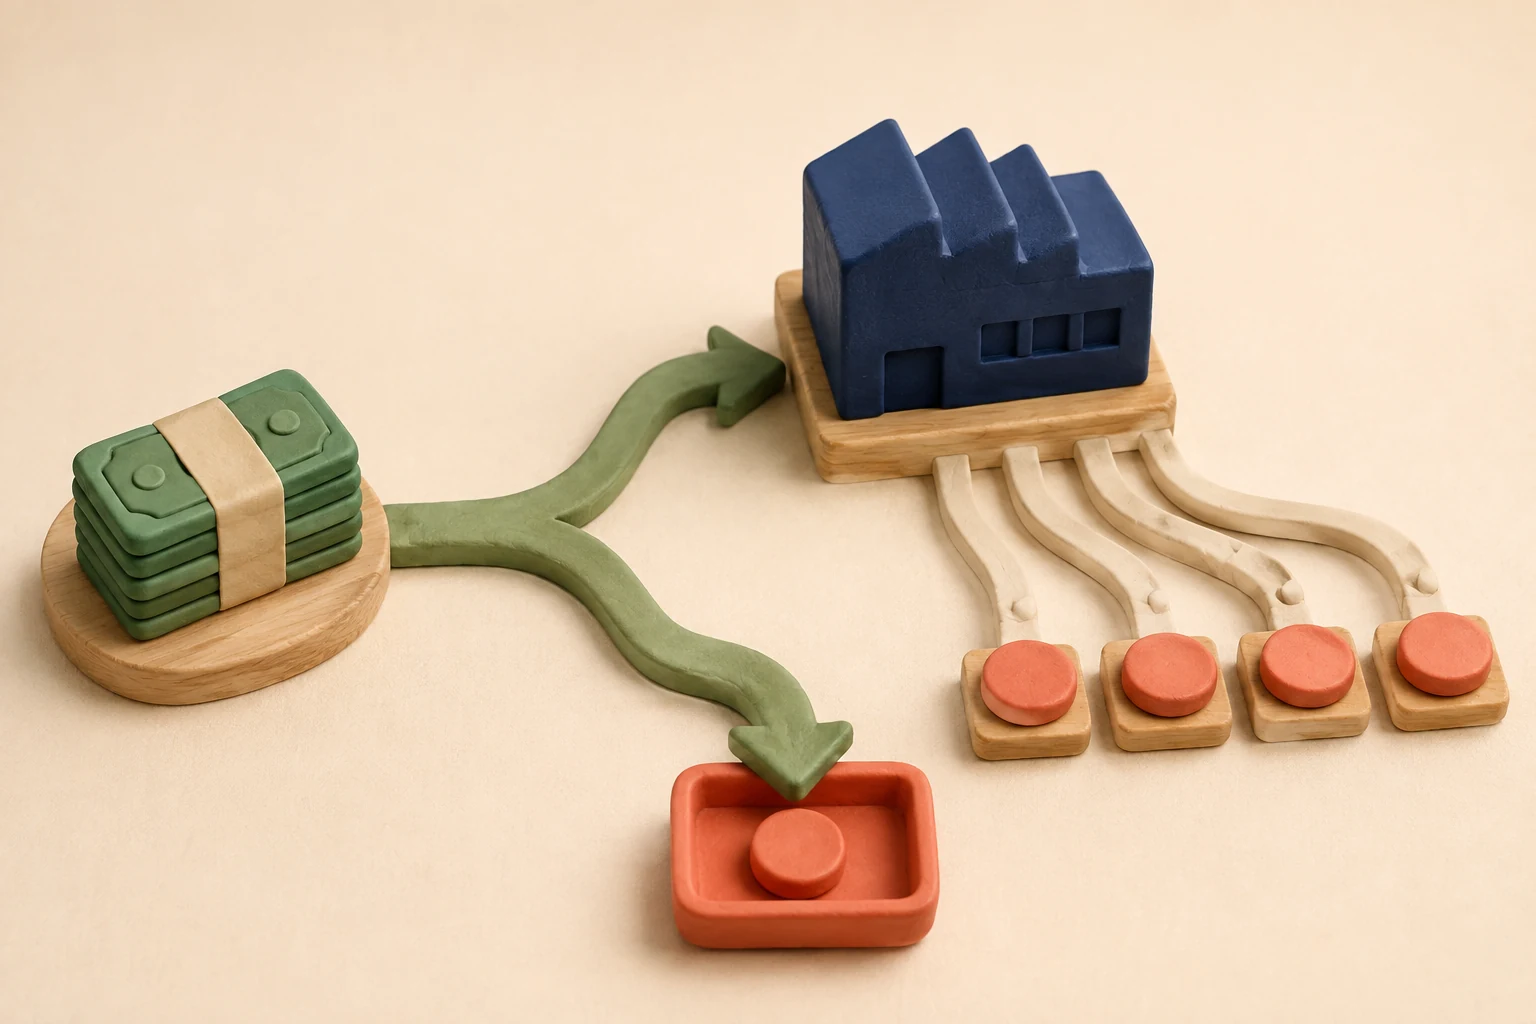
100만 원씩 썼다면
돈은 오늘 나가도 비용이 잡히는 때는 달라요
- 한 달 광고비 100만 원
- 올해 비용 100만 원
광고 효과가 주로 지금의 판매 활동과 관련된다면 지출한 기간의 비용으로 잡습니다. 올해 이익이 바로 100만 원 줄어요.
- 5년 쓸 기계 100만 원
- 먼저 자산 100만 원
기계가 여러 해 제품 생산에 쓰인다면 먼저 자산으로 기록합니다. 5년 동안 같은 금액으로 나눈다고 가정하면 해마다 감가상각비 20만 원이 비용으로 잡혀요.
두 경우 모두 현금 100만 원은 지금 나갔습니다. 다른 점은 손익계산서의 비용이 한 번에 잡히는지, 여러 해에 나뉘어 잡히는지예요.
주의
이익을 높이고 싶으면 아무 지출이나 자산화해도 되나요?
안 돼요. 그 지출로 앞으로 회사에 도움이 생길 가능성이 있고 금액을 믿을 만하게 측정할 수 있는지 등 회계 기준을 충족해야 합니다. 자산화 대상이나 비율이 갑자기 늘었다면 무엇을 자산으로 잡았고 몇 년에 걸쳐 비용으로 나누는지 확인해야 해요.
참고한 자료
- IFRS Foundation · IAS 38 Intangible Assets
- IFRS Foundation · Conceptual Framework for Financial Reporting
검수 기준일 2026-09-04 · 버전 2 · HOWBIG 편집 기준 검수