성과
손상차손
설비가 장부에는 100억 원으로 적혀 있지만 앞으로 사용하거나 팔아서 60억 원밖에 회수하지 못할 것으로 보인다면 40억 원을 손실로 기록해요. 이 손실이 손상차손입니다.
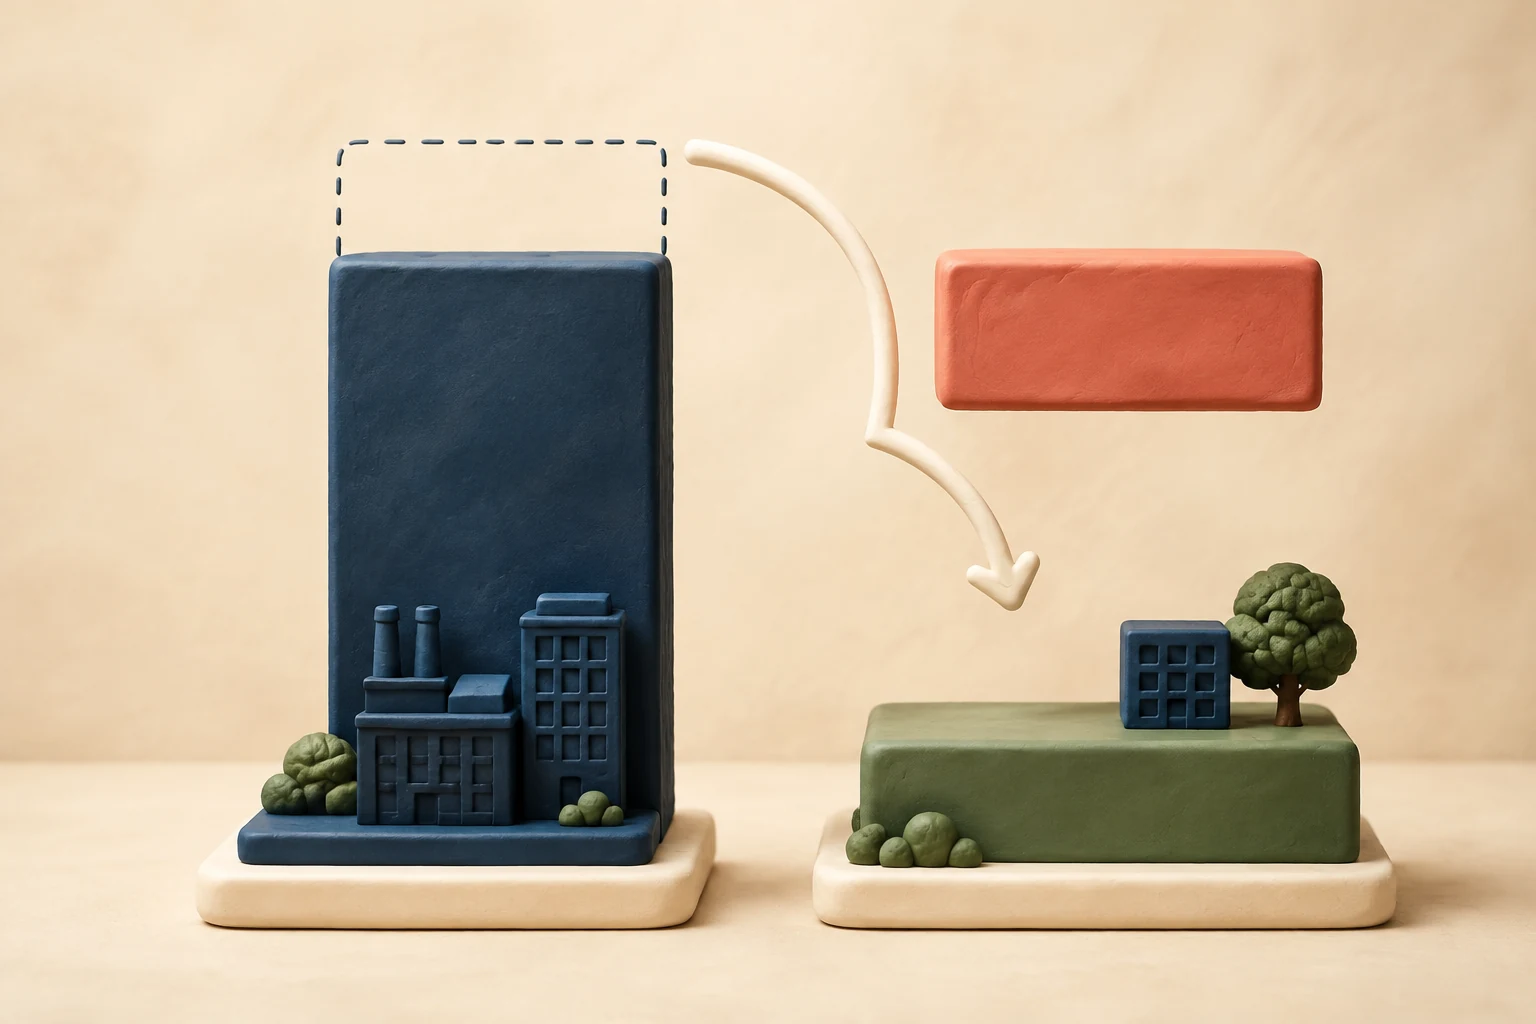
숫자로 보기
예상보다 장사가 안 되는 공장이 있다면
- 재무제표에 남아 있는 설비 금액
- 100억 원
- 앞으로 사용하거나 팔아서 회수할 것으로 보는 금액
- 60억 원
회수하기 어렵다고 보는 차이 40억 원을 손상차손으로 기록합니다. 설비 금액은 60억 원으로 낮아지고 그해 이익도 40억 원 줄어요.
용어
장부금액은 자산의 현재 중고 가격이 아니에요
장부금액은 자산을 산 가격에서 지금까지 반영한 감가상각 등을 뺀 뒤 재무제표에 남아 있는 금액입니다.
회수 가능 금액은 그 자산을 계속 사용해 벌 돈이나 팔아서 받을 돈을 바탕으로 추정합니다. 공장 가동률이 크게 떨어지거나 사업 전망이 나빠지면 이 추정도 낮아질 수 있어요.
주의
손상차손 40억 원이 그날 통장에서 빠져나간 건가요?
아니에요. 공장을 살 때 현금은 이미 나갔습니다. 손상차손은 지금 장부에 남은 자산 금액을 현실에 맞게 낮추는 회계상 손실이에요. 다만 회사가 그 자산으로 예상만큼 돈을 벌기 어려워졌다는 신호일 수 있으므로 손상 이유를 확인해야 합니다.