현금과 부채
유동자산
회사가 바로 쓸 수 있는 현금, 곧 팔 상품, 이미 팔고 아직 받지 못한 돈처럼 비교적 가까운 시일 안에 쓰이거나 현금으로 바뀔 항목을 유동자산이라고 해요.
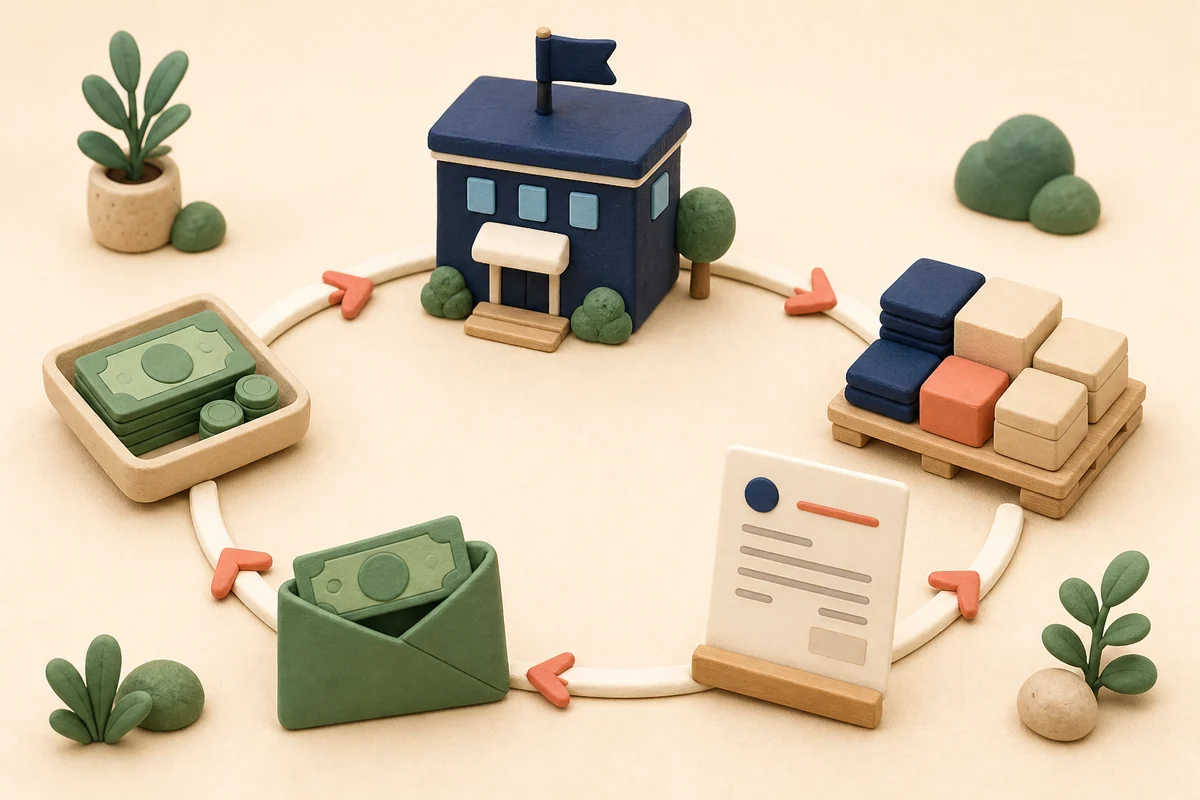
가게의 돈
현금 100만 원이 모습을 바꾸는 과정을 볼게요
- 1상품 구입현금 100만 원 → 재고
가게가 현금 100만 원으로 팔 상품을 사면 현금은 줄고 재고가 생깁니다. 재고는 아직 팔지 않은 상품이에요.
- 2외상 판매재고 → 받을 돈
상품을 먼저 건네고 돈을 나중에 받기로 했다면 재고는 줄고 받을 돈이 생깁니다. 이 받을 돈을 매출채권이라고 해요.
- 3판매대금 받기받을 돈 → 현금
고객이 돈을 내면 매출채권이 줄고 현금이 다시 들어옵니다. 이렇게 현금이 상품과 받을 돈을 거쳐 돌아오는 과정을 영업주기라고 해요.
주의
유동자산은 모두 현금처럼 바로 쓸 수 있나요?
아니에요. 현금은 바로 쓸 수 있지만, 매출채권은 고객에게 받아야 하고 재고는 먼저 팔아야 합니다. 그래서 유동자산의 합계만 보지 말고 무엇으로 구성됐는지도 확인해야 해요.
기준
왜 단순히 ‘1년 안에 현금이 되는 자산’이라고만 하지 않나요?
보통은 1년 안에 쓰이거나 현금으로 바뀔 자산을 생각하면 됩니다. 다만 상품을 만들고 팔아 돈을 받기까지 1년이 넘는 사업도 있어요. 이때는 회사가 평소 사업을 한 바퀴 도는 기간인 영업주기를 기준으로 재고나 매출채권을 유동자산에 넣을 수 있습니다.
이 개념을 사용하는 학습
참고한 자료
검수 기준일 2026-09-04 · 버전 2 · HOWBIG 편집 기준 검수