해석과 위험
재고자산
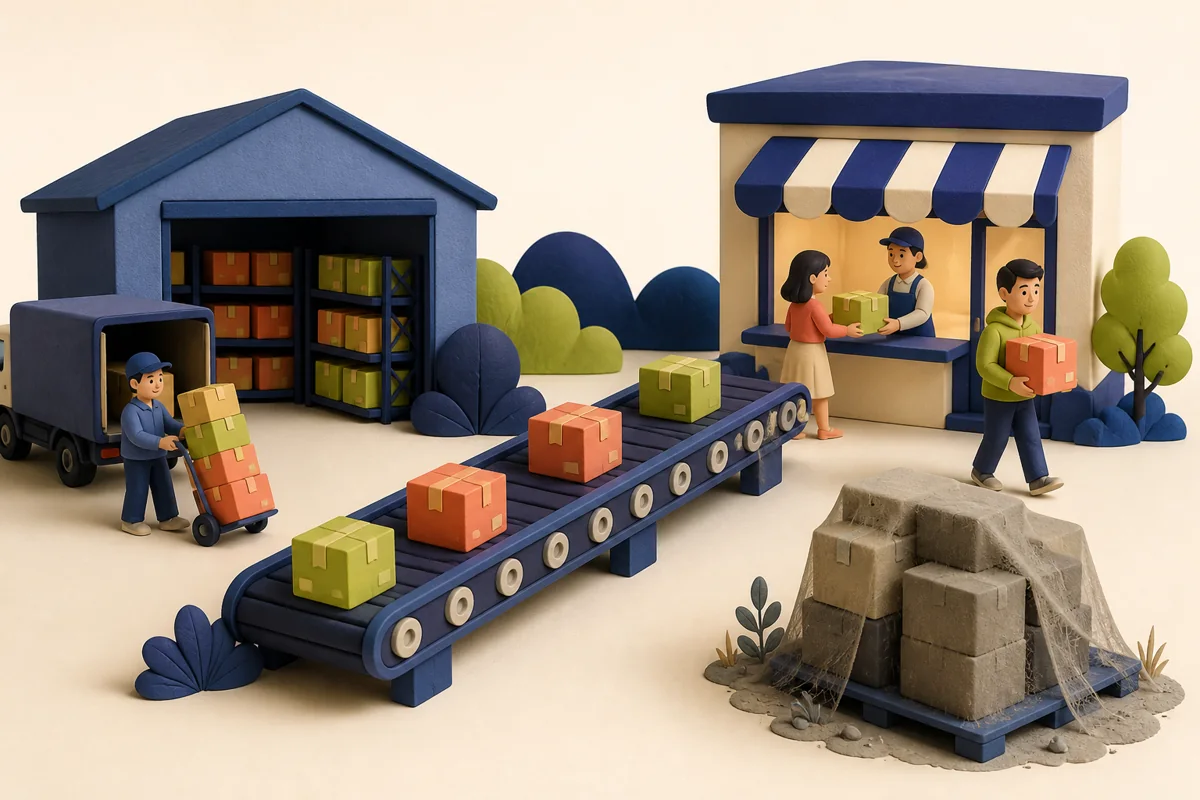
재고자산은 아직 팔지 않은 상품·원재료이며, 매출과 비교해 얼마나 빨리 늘었는지 보는 게 중요해요.
나란히 비교하기
매출과 재고의 변화
- 매출 증가
- 10%
- 재고 증가
- 40%
왜 재고가 더 빨리 늘었는지 판매 전망과 회전 속도를 확인할 필요가 있습니다.
작동 방식
재고는 현금이 상품으로 바뀌어 판매를 기다리는 상태입니다
- 1상품·원재료 확보현금이 재고로 이동
회사는 판매하거나 생산할 물건을 사면서 현금을 재고자산으로 바꿉니다.
- 2창고·매장에 보관아직 팔지 않은 재고
수요가 오기 전까지 재고는 현금도 매출도 아닌 자산으로 남아 있습니다.
- 3판매와 회수매출 → 현금
상품이 팔리고 대금까지 받으면 재고는 매출과 현금흐름으로 이어집니다.
더 살펴보기
함께 확인할 신호
- 재고 증가율이 매출 증가율과 비교해 어떤지
- 재고가 얼마나 빨리 팔리는지 나타내는 회전 흐름이 악화되는지
- 할인·평가손실·폐기 같은 재고 관련 비용이 늘고 있는지