현금과 부채
영업현금흐름
영업현금흐름은 본업의 판매·회수·지급을 거쳐 실제로 들어오고 나간 현금의 흐름이에요.
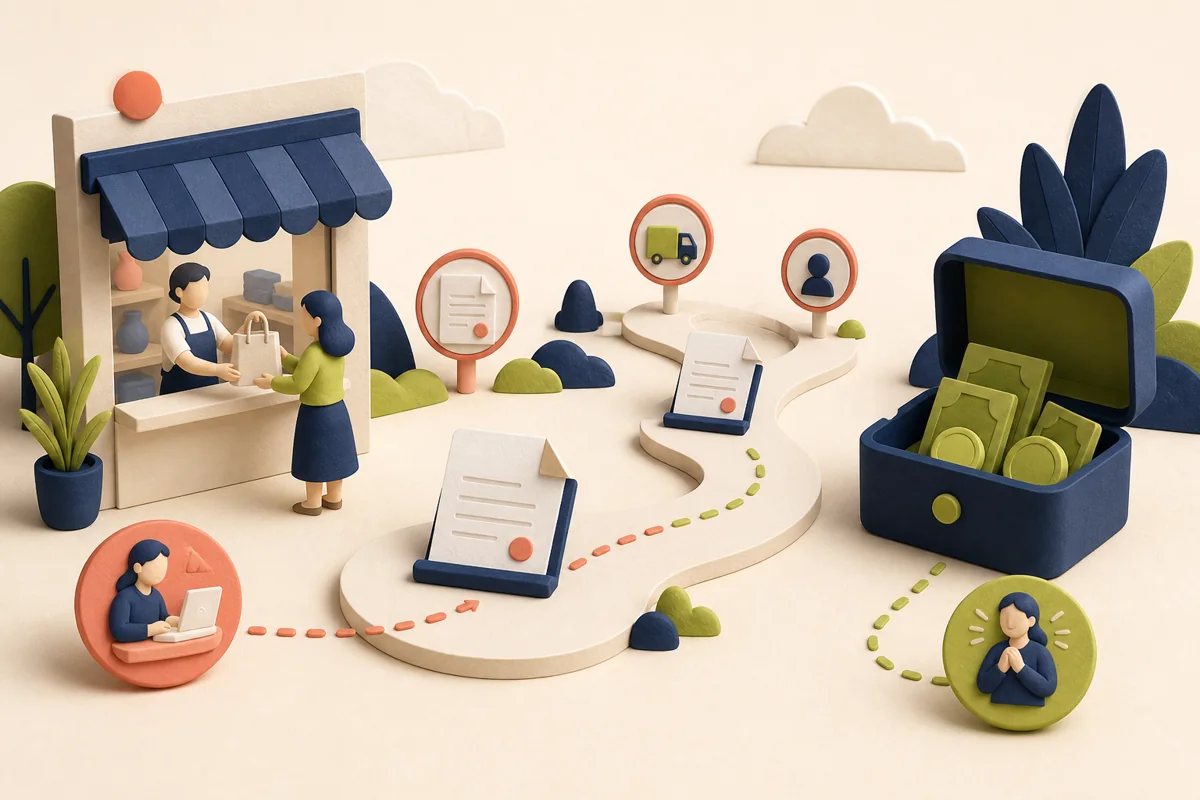
작동 방식
영업현금흐름은 이익을 실제 현금의 움직임으로 다시 읽는 과정입니다
- 1판매와 이익 기록순이익 발생
상품을 팔면 회계상 매출과 이익이 먼저 기록될 수 있습니다.
- 2현금이 묶이거나 늦게 나감못 받은 돈·재고·아직 안 낸 돈
팔았지만 아직 못 받은 돈과 미리 사 둔 재고에는 현금이 묶입니다. 반대로 아직 내지 않은 비용만큼은 현금이 남아 있어요. 이런 변화를 운전자본 변화라고 합니다.
- 3실제 현금 계산영업현금흐름
대금을 회수하고 공급자·직원에게 지급한 결과가 본업의 실제 현금흐름입니다.
이 연결이 중요한 이유
이익이 늘어도 대금을 못 받거나 재고에 현금이 묶이면 영업현금흐름은 약할 수 있어요. 장부에 기록된 이익이 실제 현금으로 이어지는지 함께 보는 이유입니다.
더 살펴보기
함께 확인할 신호
- 순이익과 영업현금흐름의 차이가 계속 커지는가
- 아직 받지 못한 판매대금과 재고에 현금이 얼마나 묶여 있는가
- 일시적 지급 시점 변화인지 반복되는 구조인지